Mahsulot tavsifi
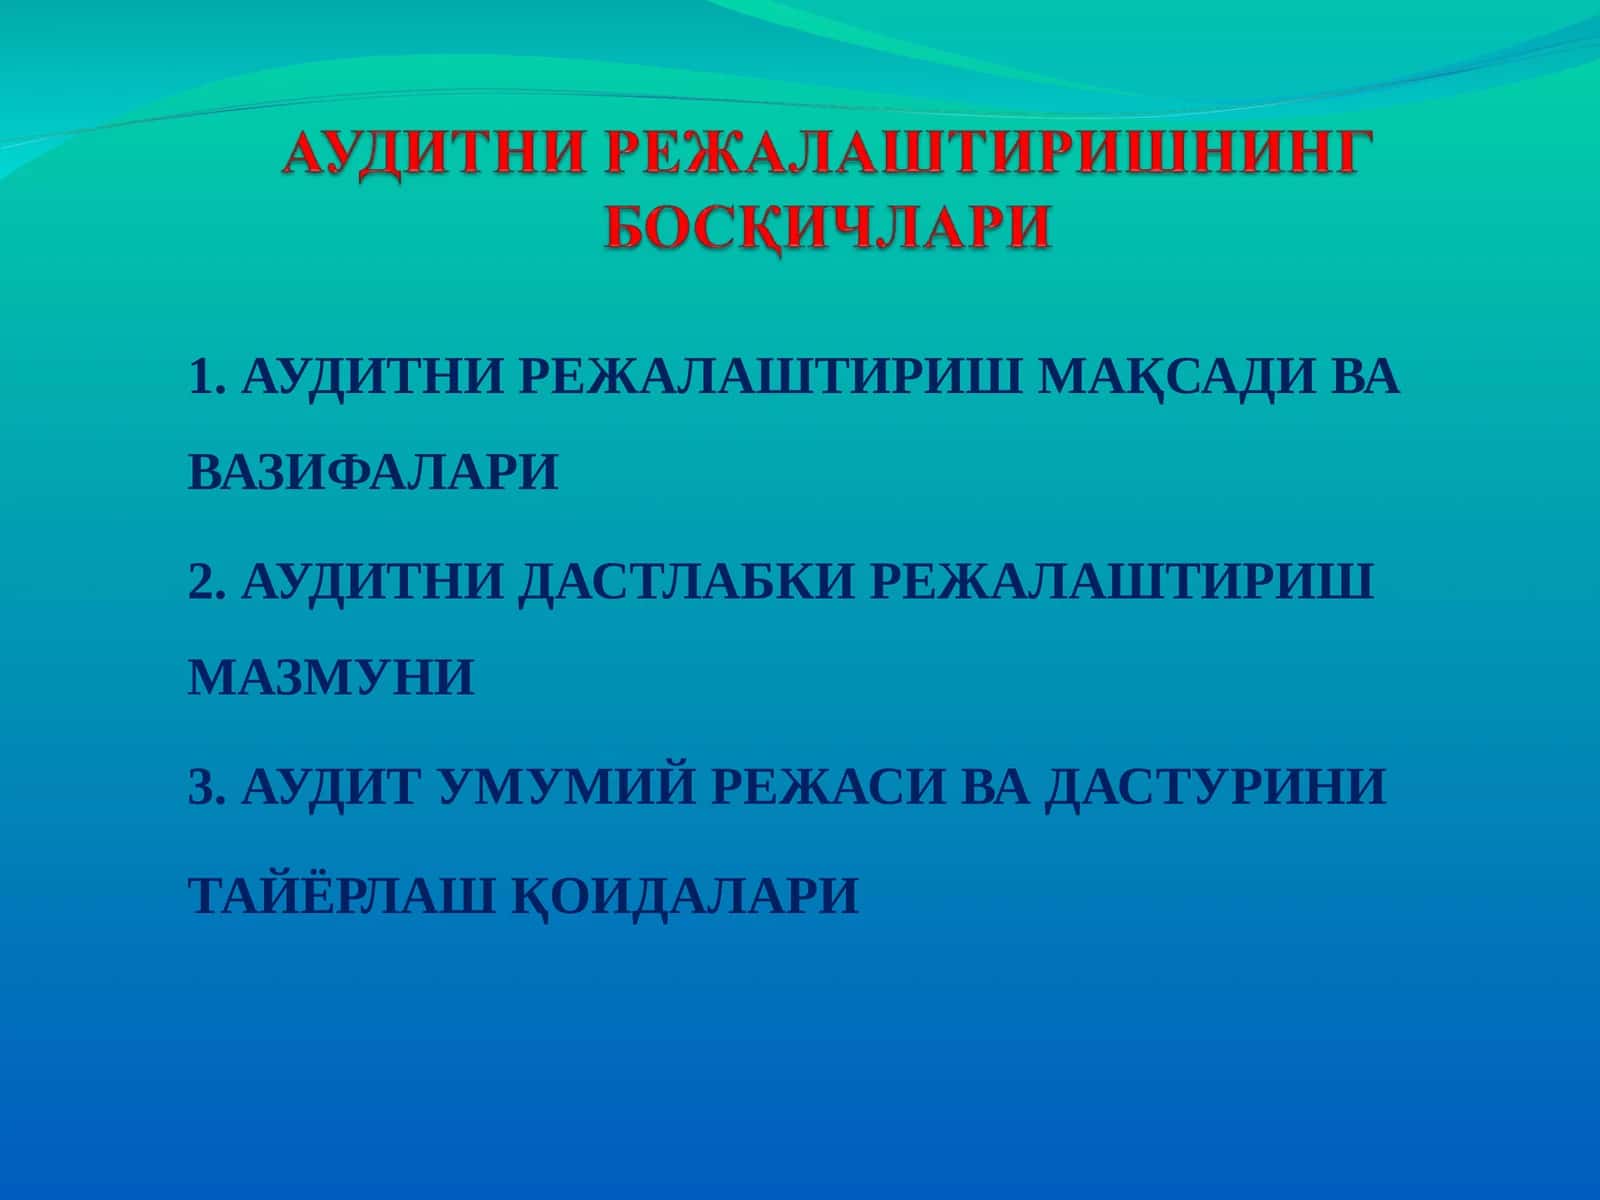
Ички аудитнинг асosiy жарaёнлари режалaштириш, далил тутиаш, натижаларни умумлаштириш, берилган тавсияларнинг бажарилиши устидан назорат ва пайдо булган номувофик холатларни тугрилаш хисобланади. Ички аудитнинг асosiy хусуcиятидан бири унинг oлдиндан пухта тузилган режа асосида олиб борилишидир. Бунинг учун корхона - ташкилунктнинг ички аудитга булган заруриятларини урганиш ва куйидаги боскичларни амалга ошириш керак булади: 1. Ички аудитни режалаштириш. Бу боскичда куйидаги ишлар тартиб билан бажарилиши л озим: • текширувга тайёргарлик; • текширувни утказиш режаси ва дастурини тузиш. 2. Ички аудитни утказиш. Текширув жарaёнига ички аудиторларнинг иштироки шундай режалаштирилиши керакки, у • ишни жойида ташкил килиш; • кутилмаган инвентаризацияни утказиш; • текширилаётган объектни текшириш; • хужалик муомалаларини хужжатли текшириш зарур.
Muallif
- Hujjatlari
- 32 117
- Sotilgan
- 1 205